Классические энергетические кризисы ассоциируются с дефицитом топлива, пустыми хранилищами и взрывным ростом цен для потребителей. Но ситуация, развернувшаяся на отечественном угольном рынке, имеет иную природу — это классический кризис сбыта и перепроизводства.
Потенциальное предложение угля внутри страны и на ключевых экспортных базисах существенно превышает реальный платёжеспособный спрос. Продукт физически есть: по итогам прошлых периодов добыча в РФ удерживается на стабильном уровне — около 440 млн тонн.
Однако внешние рынки сбыта либо закрыты санкциями, либо демонстрируют стагнацию цен. Затраты на внутреннюю логистику фактически заблокировали экономику поставок. Уголь есть, но добывать и везти его для многих компаний экономически бессмысленно. Чтобы понять, куда движется индустрия и как угледобывающим компаниям минимизировать потери, обратимся к историческому опыту и попробуем смоделировать возможные сценарии выхода из угольного кризиса.
Мировая экономическая история доказывает, что угольная индустрия из-за высокой капиталоёмкости, длинных производственных циклов и жёсткой привязки к транспортной инфраструктуре сильнее других отраслей подвержена кризисам перепроизводства. Нынешнее положение российских угольщиков во многом повторяет сценарии, которые крупнейшие промышленные державы проходили в XX веке.
После Первой мировой войны угольная отрасль Великобритании оказалась в глубоком кризисе. Главным триггером стало решение правительства в 1925 году вернуть фунт стерлингов к довоенному золотому стандарту. Валюта оказалась сильно переоценённой, что мгновенно взвинтило цены на британский уголь для зарубежных покупателей.
Экспорт обвалился, а внутренний рынок был наводнён дешёвым сырьём из континентальной Европы. Пытаясь сохранить маржинальность, владельцы шахт пошли по самому простому пути — объявили о снижении заработной платы рабочим и увеличили продолжительность смен. Это привело к всеобщей забастовке 1926 года, полностью парализовавшей экономику страны.
Британский кризис показал: попытка переложить издержки перепроизводства исключительно на плечи трудового коллектива без структурной перестройки тарифов и логистики ведёт к социальному взрыву и долгосрочной деградации фондов.
В американской экономической литературе угольная промышленность межвоенного периода получила официальный статус sick industry («больная отрасль»). В годы Первой мировой войны на фоне колоссального оборонного спроса в США открылось огромное количество новых мелких и средних шахт. Когда наступил мир, спрос резко упал, но инфраструктура осталась.
В стране возник гигантский профицит мощностей. Рынок захлестнула ценовая война. Цены на уголь упали ниже себестоимости добычи, компании разорялись одна за другой, а шахтёрские регионы погрузились в нищету. Этот период вошёл в историю как время «угольных войн» —вооруженных столкновений между профсоюзами и наёмными отрядами владельцев компаний.
Выйти из пике американцам удалось только в рамках «нового курса» Рузвельта, когда государство ввело прямое регулирование объёмов добычи, установило минимальные цены на топливо и принудительно закрыло технологически отсталые шахты.
Отечественный аналог кризиса сбыта индустрия пережила относительно недавно — при переходе от советской плановой модели к рыночной. С распадом СССР произошло резкое сокращение объёмов внутреннего промышленного производства. Тяжёлая металлургия и машиностроение больше не нуждались в коксующемся и энергетическом угле в прежнем количестве.
Сотни шахт, особенно с высокой себестоимостью подземных горных работ, в один момент стали нерентабельными. Государственные субсидии прекратились, начались многомесячные задержки зарплат, вылившиеся в знаменитые «рельсовые войны», когда шахтёры блокировали Транссиб.
Выходом из этой ситуации стала масштабная реструктуризация отрасли: ликвидация более 180 неперспективных шахт, переселение целых моногородов и ставка на открытые горные работы.
Сегодня российская угольная отрасль наступила на те же экономические грабли, но в специфических геополитических условиях. Как отмечалось в более ранних аналитических материалах, потеря маржинального европейского рынка из-за эмбарго 2022 года заставила компании развернуть потоки на Восток и Юг. Однако этот манёвр выявил инфраструктурные и ценовые ограничения.
КРИЗИС УГОЛЬНОЙ ОТРАСЛИ В РФ (2026)
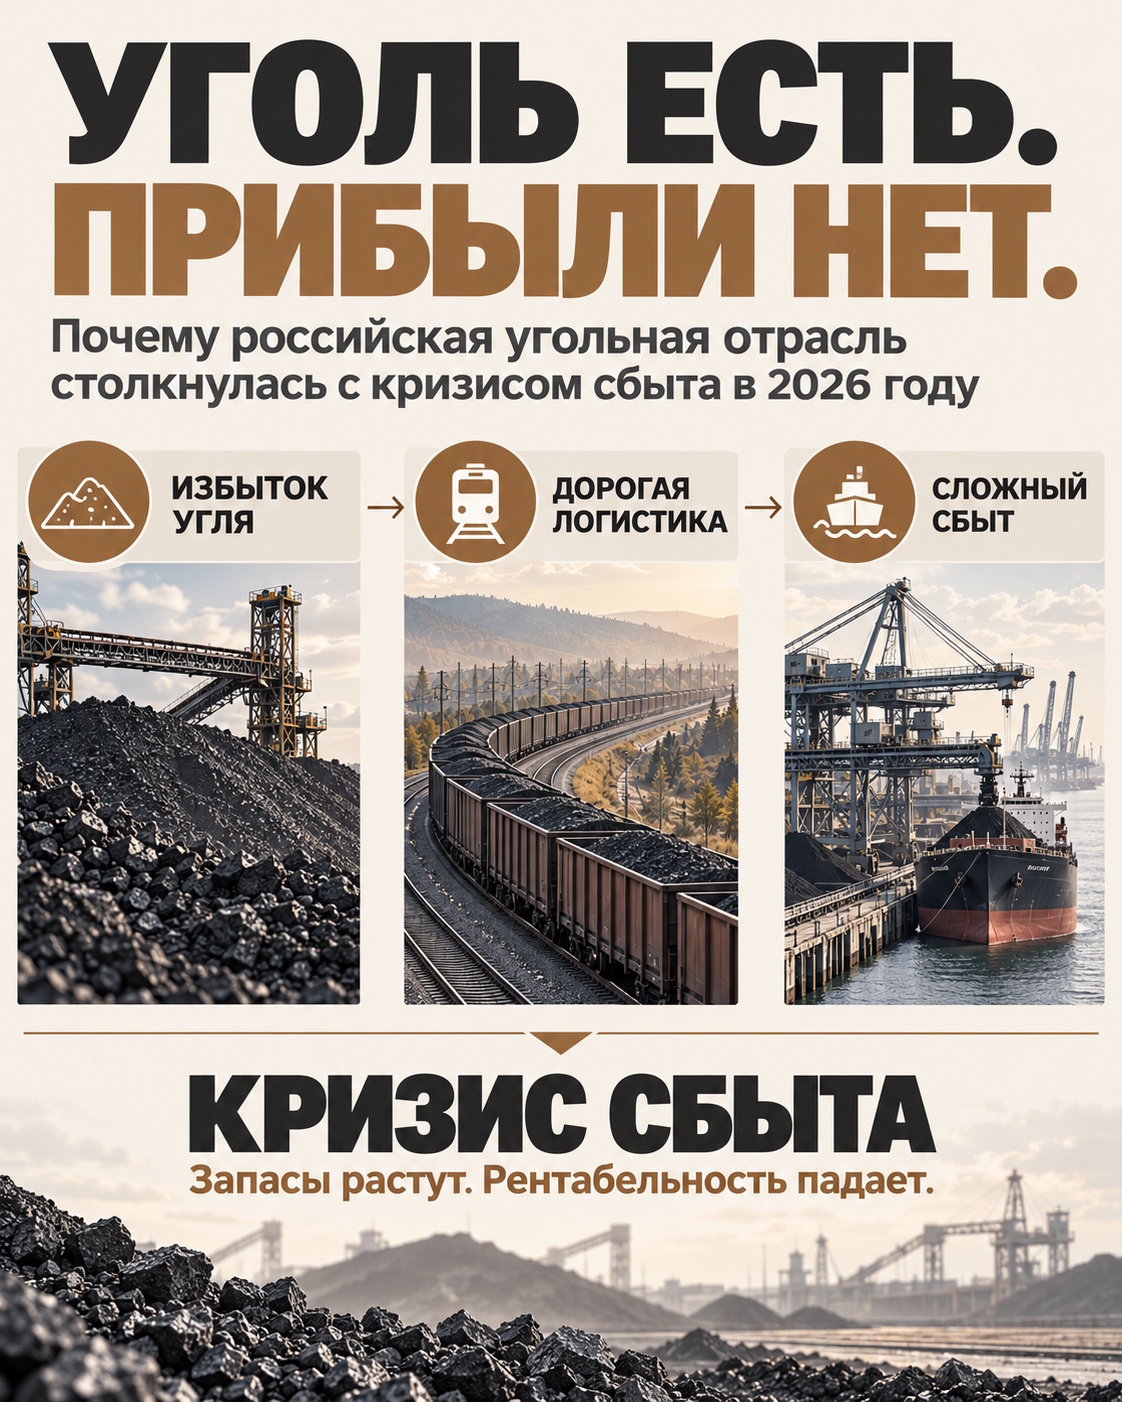
Главным экономическим понятием 2025–2026 годов для топ-менеджмента стал отрицательный нетбэк. Этот термин означает, что рыночная цена товара на целевом зарубежном рынке за вычетом всех затрат на доставку, пошлины и трансграничную логистику становится ниже себестоимости производства (а в ряде худших сценариев — ниже нуля ещё до учёта производственных затрат).
Проще говоря, экспортировать продукцию становится абсолютно невыгодно, так как каждый отправленный за рубеж тоннаж приносит чистый убыток. В результате суммарный отрицательный сальдированный результат угольной отрасли, по данным Минэнерго, в прошлом году превысил 408 млрд рублей.
Кризис сбыта спровоцировал сдвиги в географии отечественной добычи. Прежние исторические флагманы — Кузбасс и Хакасия — стремительно сдают позиции. Причина кроется в колоссальном транспортном плече: чтобы довезти кузбасский уголь до дальневосточных портов, нужно преодолеть более 4500 км по перегруженной железной дороге. Логистическая составляющая в структуре конечной стоимости тонны угля на базисе FOB превысила отметку в 50%.
В то же время регионы, приближенные к тихоокеанскому побережью — Якутия и Сахалин, — демонстрируют стабильный рост. Якутия уверенно закрепилась на третьем месте в России по объёмам добычи, увеличив показатели с 17 млн в 2018 году до более чем 50 млн тонн в 2025-м. Для премиальных коксующихся марок Эльгинского месторождения или углей Сахалина плечо доставки минимально, что позволяет им сохранять операционную рентабельность даже при текущих низких мировых ценах.
Выход из затяжного кризиса перепроизводства не может произойти автоматическим. Эксперты напоминают: не стоит питать надежды на резкий «отскок» цен на азиатских рынках — Китай и Индия активно наращивают собственную добычу, снижая зависимость от импорта. Чтобы преодолеть трудности, требуется синхронизированная работа государства, транспортных монополий и самих недропользователей.
Первоочередная задача регуляторов — перераспределение маржинальности внутри экспортной цепочки. Анализ финансовых моделей показывает дисбаланс: в то время как угольные холдинги и операторы полувагонов работают в минус, ОАО «РЖД» и портовые стивидоры сохраняют операционную прибыль за счёт ранее повышенных тарифов. С 2018 года железнодорожный тариф на перевозку угля вырос на 176%, значительно опережая промышленную инфляцию.
Для стабилизации системы необходимы следующие шаги:
Сами угольные компании вынуждены пересматривать стратегию «добыча ради объёмов». В условиях избытка на первый план выходит технологическая эффективность (OPEX) и глубина переработки.
Угольная отрасль — это 150 тысяч рабочих, а с учётом смежных производств и членов семей — более полумиллиона человек, проживающих в моногородах. Допустить стихийное закрытие предприятий по образцу 1990-х годов невозможно.
Парадокс текущего кризиса сбыта в том, что избыток угля внутри страны не привёл к его удешевлению для отечественных ТЭС и котельных ЖКХ. Напротив, в европейской части РФ спотовые цены выросли на 10–15 %. Пытаясь перекрыть экспортные убытки, компании закладывают возросшие логистические издержки в цену для внутреннего покупателя.
Для защиты конечного потребителя и предотвращения роста тарифов на тепло и электроэнергию необходим переход на долгосрочные регулируемые контракты между угольщиками и энергетиками в регионах Сибири и Дальнего Востока. Бизнес получает стабильный, прогнозируемый объём сбыта внутри страны, а энергетики — фиксированную цену, защищённую от экспортных шоков. При этом государство должно адресно субсидировать тариф на перевозку угля для нужд ЖКХ по «длинным плечам» внутри России.
Кризис угольной отрасли — это результат структурной перестройки всей российской экономики. Отечественная индустрия выйдет из этого процесса в изменённом виде: с меньшим удельным весом рядового энергетического угля, но с более высокой долей премиальных металлургических марок, обновлённой географией добычи и выстроенным балансом интересов между недропользователями и транспортной системой. Главное — использовать этот кризис для глубокой технологической модернизации, автоматизации и ухода от сырьевого экспорта в пользу продуктов с высокой добавленной стоимостью.
Отрицательный нетбэк означает, что выручка от продажи угля за вычетом расходов на транспортировку и других затрат, связанных с реализацией, не покрывает себестоимость добычи. В таких условиях экспорт может становиться убыточным даже при наличии спроса на уголь.
Кризис связан с сочетанием факторов: ограничениями на внешних рынках, изменением экспортной географии, высокими транспортными расходами и недостаточной рентабельностью поставок. Проблема заключается не столько в отсутствии угля, сколько в возможности продать его по цене, покрывающей затраты на добычу и доставку.
Железнодорожные тарифы, расстояние до портов и стоимость перевалки увеличивают расходы экспортёров и снижают доходность поставок. Для удалённых угольных бассейнов транспортная составляющая может стать решающим фактором, определяющим, будет ли экспорт экономически оправданным.
Особенно чувствительны к стоимости перевозки регионы, удалённые от экспортных портов и основных рынков сбыта. В статье рассматриваются проблемы Кузбасса и Хакасии, а также изменение роли Якутии и Сахалина в географии угольного экспорта.
Среди возможных мер — корректировка тарифной политики и транспортных условий, повышение эффективности добычи и обогащения угля, пересмотр работы нерентабельных предприятий, развитие продукции с высокой добавленной стоимостью и программы поддержки работников при сокращении производства. Результат будет зависеть от экономической целесообразности этих мер и ситуации на рынках сбыта.






Спасибо!
Теперь редакторы в курсе.