По итогам прошлого года в России добыли 429 млн тонн угля — такие данные приводит Росстат. По отношению к предыдущему периоду объёмы сократилась, но только на 0,2%. Парадоксально, учитывая, в каком положении в последние годы находится индустрия. Правда, взлеты и падения в отрасли — явления циклические, да и разговоры о закате эпохи угля мы слышали уже не раз. И в последние месяцы цены на ископаемое топливо неохотно поползли вверх. Всех проблем российского угля это, конечно, не решит, однако в любом случае такие перемены — добрый знак.
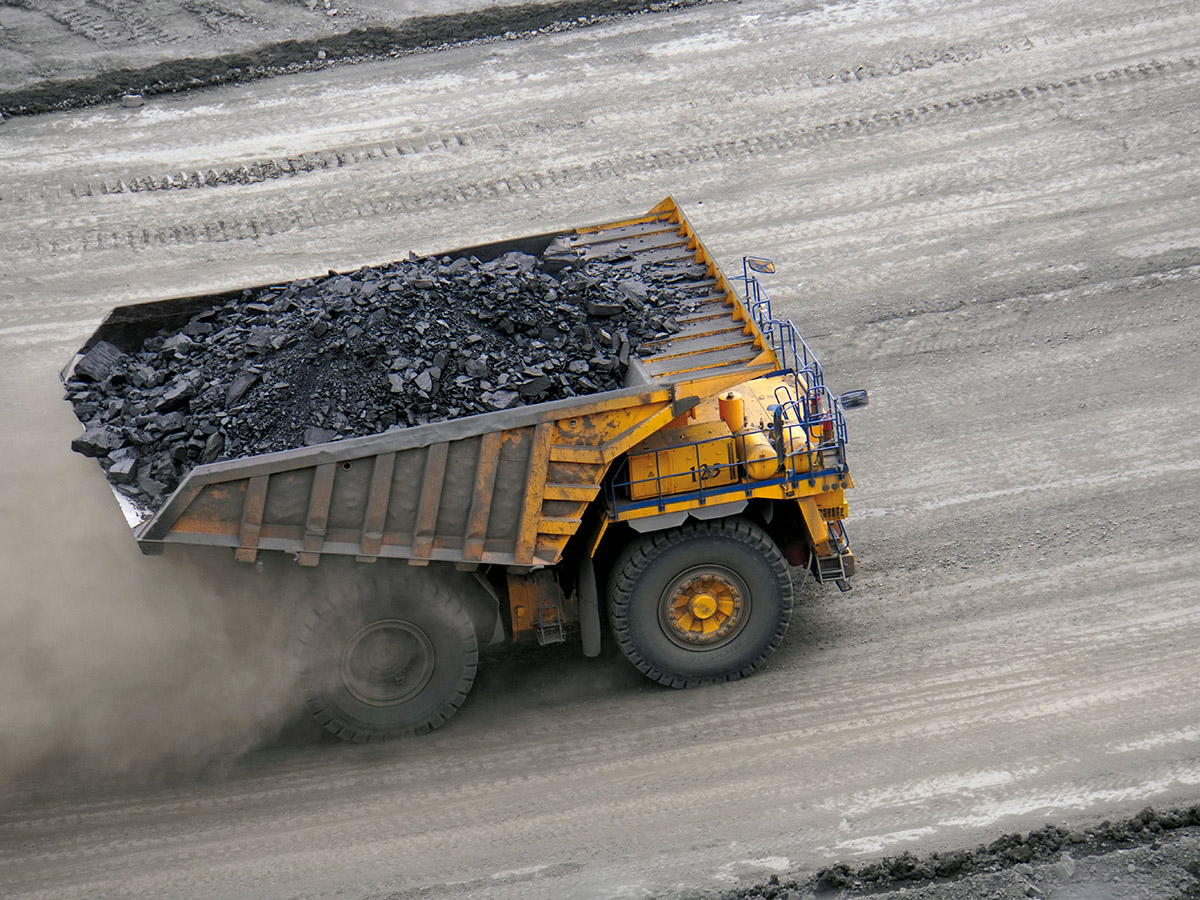
В последние десятилетия угольную отрасль уже несколько раз пытались похоронить, а российская индустрия имела все шансы умереть, причём не единожды. Однако она по-прежнему умудряется не только выживать, но и оставаться системообразующей для отечественной промышленности и экономики.
Председатель комиссии по горнопромышленному комплексу РСПП Владимир Рашевский, выступая на семинаре «Будущее угля», напомнил, что происходило с угледобычей в годы существования новой России. Перед самым распадом СССР выдал рекордный объём извлечённого из недр ископаемого топлива — 403 тонны, было это в 1988 году.
После начался обвал, и к 1998 году мы достигли самого низкого показателя — 226 тонн, то есть за 10 лет объёмы упали в два раза. Предприятия закрывались, заплаты не выплачивались, шахтёры стучали касками о рельсы. Вот здесь угольная отрасль и должна была сгинуть, говорит эксперт.
Но случился судьбоносный поворот — приватизация. Государство раздало все профильные предприятия в частные руки. С этого момента начался новый этап развития индустрии. Владимир Валерьевич назвал его первым инвестиционным циклом.
Главным вопросом стал рынок сбыта. Внутри страны мы уже много лет потребляем примерно одно и то же количество угля — до 200 млн тонн, поэтому развитие оказывалось возможным только за счёт экспорта. И объёмы начали постепенно расти: если в 2000 году мы вывозили за границу 38 млн тонн, то в пиковый 2022 г. — 221 млн тонн.
На время первого инвестиционного цикла пришлось масштабное обновление добывающих и обогатительных мощностей и строительство портовой инфраструктуры — в дополнение к той, которая осталась в наследство от Советского Союза.
«В этот период отрасль ищет источник существования. В 2000-х и 2010-х годах компании активно инвестируют в производство, наращивают добычу и ориентируются преимущественно на западное направление», — отметил г-н Рашевский.
Однако уже тогда стало понятно, что растущий рынок АТР, где год от года увеличивалось потребление, —
это перспективное направление. И именно уголь эксперт назвал основой экономического чуда Китая и Индии: ископаемое топливо давало много дешёвой энергии. В то же время Европа, наоборот, начала демонстративно отказываться от этого источника и продвигать низкоуглеродные инициативы. Особенно ярко эти тенденции проявились уже в конце 2010-х, но обозначились они ещё в предыдущую декаду.
«Мы всё это прекрасно понимали, и в 2010-2012 годах начался разворот на восток: мы пошли на азиатский рынок. От Советского
Союза нам остался ровно один порт — Восточный, который построили для экспорта нерюнгринских углей. И мы доказали, что можем завоевать свою долю на рынке АТР», — высказался Владимир Рашевский.
Чтобы двигаться дальше, нужны были железнодорожные мощности, и здесь начался второй инвестиционный цикл. Стартовал проект «Восточной полигон» — первый его этап (с 2013 года), и 66 млн тонн в год провозной способности превратились в 144. На втором этапе (с 2018 года) это были уже 180 млн тонн.
По итогам третьего этапа (с 2024 года) мы должны выйти на показатели 220 млн тонн. Уголь является якорным грузом, а за ним тянутся нефтепродукты, удобрения, зерно и так далее. Программа развития угольной промышленности до 2050 года предполагала, что уже в 2025 г. мы будем перевозить 139 млн тонн ископаемого топлива, но пока мы отстаём: реальная цифра 118 млн тонн.
«Государственное решение о развитии Восточного полигона позволило угольщикам дальше делать всё самим: инвестировать в добычу и обогащение, строить порты. 200 млн тонн портовых мощностей было введено с нуля за последние годы: Ванино, Дальтрансуголь, Суходол, второй этап Восточного, Тамань.
Угольщики построили их без копейки бюджетных денег — на свой риск, действуя в логике двух решений государства: первое — планы развития инфраструктуры, второе — обещание долгосрочного предсказуемого железнодорожного тарифа. Для отрасли, особенно для сибирских регионов, он имеет принципиальное значение», — объяснил спикер.
По его данным, в рамках этой стратегии компании за последние 10 с небольшим лет инвестировали более 2 триллионов рублей: «Сделали всё, что могли сделать сами».
Отсюда — очевидные тенденции развития индустрии. Разворот на восток эксперт назвал уже состоявшимся. В цифрах это выглядит следующим образом. В 2017 году мы экспортировали на европейский рынок 97 млн тонн угля, в 2025 — 40 млн тонн. На рынке АТР всё наоборот: объём вырос с 93 до 171 млн тонн. При этом загрузка западных портов снижается, а восточных — растёт. Добыча на Дальнем Востоке увеличилась с 16 млн тонн в 2012 году до 67 в 2025 г., их в основном обеспечивают «Эльгауголь», «Колмар» и хабаровские активы СУЭК.
Эти объекты уже строятся с привязкой к портовым мощностям, к тому же появилась частная железная дорога. По данным Аналитического центра ТЭК, с 2018 по 2025 год суммарный объём добычи в Восточной Сибири и ДФО составил 43,2%. «Энергетическая стратегия до 2050 года» предполагает, что к тому времени доля этих регионов будет составлять 55%.
Компании из Восточной Сибири переориентируются: добывают больше премиальных металлургических углей и развивают обогатительные мощности. Этот тренд закреплён и в «Стратегии»: к 2050 году мы будем обогащать 76% от общего объёма добычи.
В то же время растёт роль разрезов по сравнению с шахтами. Прошло то время, когда основные объёмы мы добывали из-под земли, ведь современная техника позволяет эффективно работать с поверхности: 79% совокупных объёмов получены именно так, плюс 3,8% к показателям 2018 года.
Ещё одним трендом является рост доли предприятий-гигантов: мы движемся к консолидации отрасли и уходу небольших активов. В 2025 году они добывали 71,6%, и это на 9,2% больше, чем в 2018 году. В «Энергетической стратегии» указано, что к 2050 году компаний, производящих меньше 1 млн тонн в год, будет только 1%.
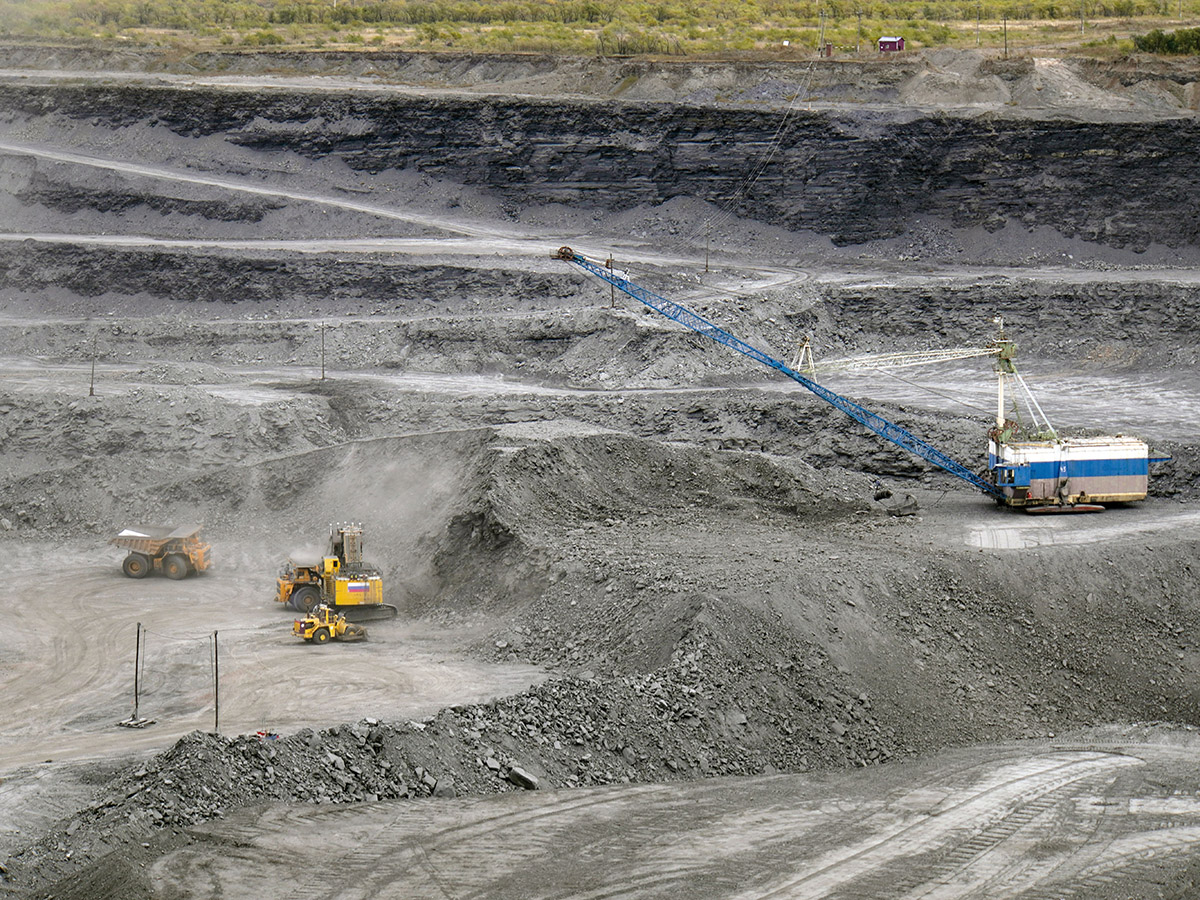
Если всё идёт по плану, как отрасль могла оказаться в кризисе? Здесь, что называется, сошлись все карты: на внутрироссийские проблемы наложились факторы внешнего давления. До 2022 года основные объёмы экспортных поставок шли в наиболее прибыльных направлениях: это Европа, Япония, Южная Корея и Тайвань и Турция.
Эти рынки Владимир Рашевский называет премиальными по состоянию на 2021 год и оценивает их суммарную долю в 53%. Сегодня, когда эти возможности для нас оказались фактически закрыты, показатель снизился до 13% (данные на 2024 год).
«Все российские компании попали под санкции — некоторые по два раза. Нас пытались задушить, но ничего не получилось, потому что Россия — это третий крупнейший экспортёр, мы имели порядка 20% доли мирового рынка. Невозможно заместить такие объёмы, никто из наших конкурентов: австралийцев, колумбийцев, индонезийцев, американцев — не может так резко увеличить добычу.
У всех свои ограничения, в том числе та же зелёная повестка. Теперь мы с колумбийцами поменялись: они закрывают Европу, а мы — Турцию на 100%, это единственный крупный рынок, который остался в этом направлении», — рассказал представитель РСПП.
Конечно же, возрос объём поставок в Китай: теперь на него приходится примерно половина отгрузок. Индия, которая раньше была так далеко, стала сегодня крупным покупателем. Однако суммарно экспортные показатели остались примерно на том же уровне.
Только такие результаты дались отрасли небесплатно: по подсчётам г-на Рашевского, потери индустрии за последние пять лет составили более 2 трлн рублей. Здесь и влияние санкций, и китайский дисконт, и невозможность вывезти продукцию из-за недоразвития Восточного полигона, и процентная ставка, и отмена решений по долгосрочному тарифу. На всё это наложилось цикличное падение цен. В итоге сегодня угледобычу уже называют «самой убыточной отраслью российской промышленности».
По информации Владимира Рашевского, чистый убыток индустрии в 2025 году составил 408 млрд рублей. Откуда взялись такие суммы? Как мы уже говорили, в предыдущие 10 лет компании активно инвестировали в развитие промышленности. Понимая, что есть перспективы увеличить объёмы, они брали кредиты, и сейчас платят по ним «конские проценты».
«Общая кредитная нагрузка угольной отрасли — примерно полтора триллиона рублей. При ставке 20% 300 млрд — это проценты по кредиту без возврата долга», — по памяти привёл цифры г-н Рашевский.
Второй момент. Мы сегодня экспортируем порядка 220 млн тонн, но вопрос в том, какую прибыль получают от этих сделок добытчики. Эксперт привёл такие данные расчётов: цена энергетического угля на FOB (Free On Board, дословно «свободно на борту») — 90 долларов. 10-15 долларов забирает перевалка и порядка 55 — железная дорога с учётом стоимости вагонов. Итого остаётся 20-25 долларов при себестоимости в 30 — отсюда и убытки отрасли.
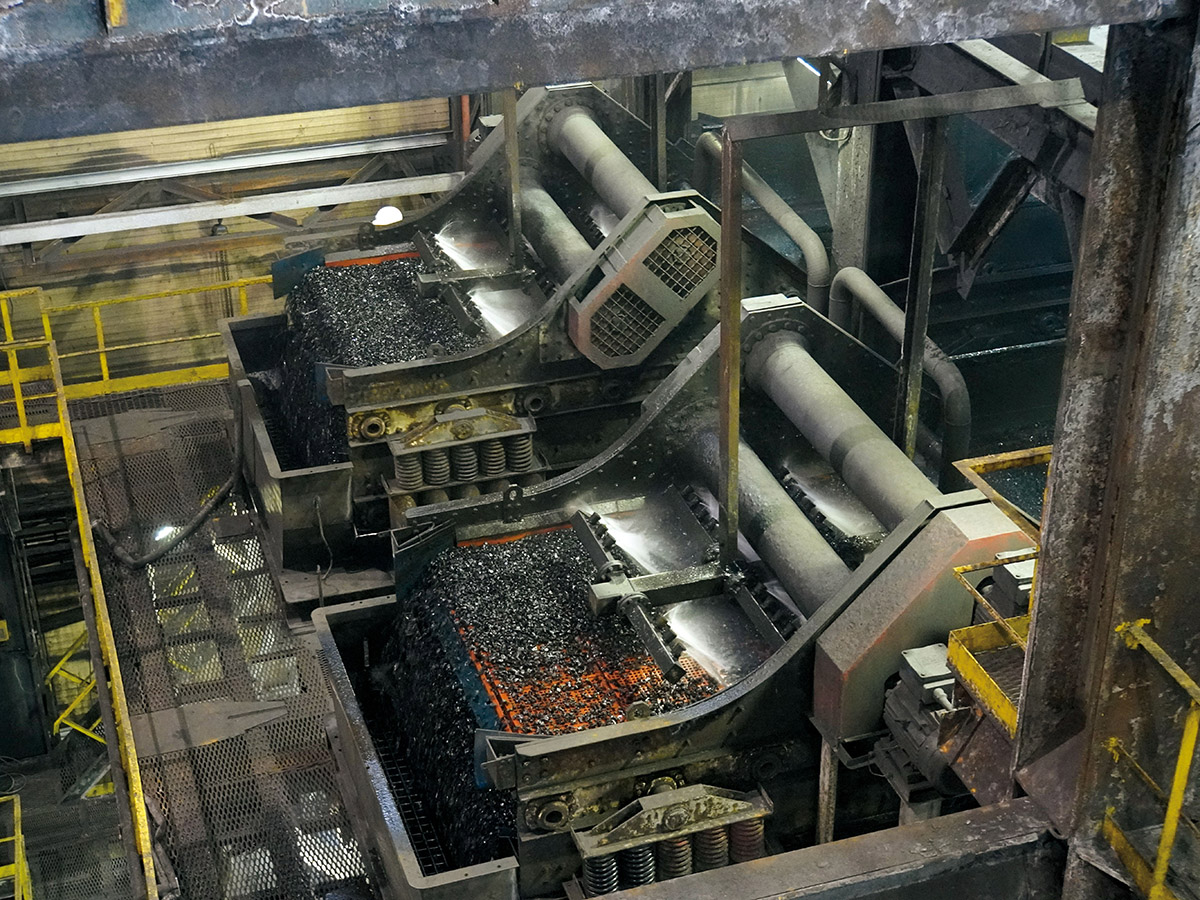
При этом в России никто не намерен отказываться от ископаемого топлива. На самом деле, это фактически невозможно, поскольку отрасль является системообразующей для экономики страны. Мы уже говорили, что это ключевой груз для Восточного полигона. Да и в целом в грузообороте РЖД доля чёрного алмаза составляет 40%, портов — 28%.
Это значимый, а где-то и первостепенный источник энергии: в общей выработке РФ на угольную генерацию приходится 15%, а, например, в ДФО — 73%. В индустрии с учётом смежных отраслей занято порядка 500 тыс. человек. Эти цифры представил директор департамента угольной промышленности и перспективных энергоносителей в ООО «Аналитический центр ТЭК» Константин Гребенник.
Поэтому мы ориентированы на развитие отрасли, целевые показатели закреплены в документах долгосрочного стратегического планирования. Так, в «Энергетической стратегии до 2050 года» прописано, к этому времени объём добычи должен составить 662 млн тонн в год.
Также предполагается, что мы продолжим развивать внешние поставки и увеличим их с сегодняшних 211 млн тонн (данные 2025 года) до 350 млн тонн, войдя в топ-2 мировых экспортёров (сейчас мы в топе-3). К тому же в «Программе развития угольной промышленности» прописаны цели по увеличению внутреннего потребления со 153 до 231 млн тонн: на ТЭС мы будем поставлять 125 млн т, а на глубокую переработку — 10 млн т.
Поэтому сегодня угольщики и получают поддержку «сверху». Замминистра энергетики РФ Дмитрий Исламов, ссылаясь на Аналитический центр ТЭК, рассказал, что 138 организаций (а они добывают 90% российского угля) получили помощь в виде освобождения отсрочки налоговых выплат в размере 75 млрд рублей.
Сейчас отрасль находится на пороге третьего инвестиционного цикла. Владимир Рашевский привёл перечень условий, при которых он может быть запущен, а индустрия выйдет из кризиса.
Говоря о втором инвестцикле, мы упоминали, что здесь ключевыми стали два пункта: развитие инфраструктуры для движения на восток и предсказуемый тариф. Эти вопросы по-прежнему актуальны, но эксперт поставил их на второе и третье места: он уверен, что нам необходимо выйти на целевые показатели провоза через Восточный полигон (180 млн тонн в год с дальнейшим увеличением до 210 млн тонн и более), а также установить долгосрочный (до 2030 года) железнодорожный тариф по модели «инфляция минус».
«А на первое место выходят вопросы макроэкономической стабильности. Мы — уже не только как угольная отрасль, но и как страна — третий году существуем в условиях жёсткой денежно-кредитной политики Центробанка. В этом смысле наши проблемы носят абсолютно системный характер. Я не припомню в истории таких примеров, когда страна столько времени работает с процентными ставками 18-20%.
Инвестиций в таких условиях не бывает. Компании заканчивают старые проекты, ставят то, что можно отложить, на паузу и ждут, что произойдёт что-то позитивное. Оно и происходит, но значительно медленнее, чем хотелось бы. Реальная ключевая ставка в сегодняшних условиях давит на курс.
Для экспортных отраслей, а именно внешние продажи являются главным драйвером развития угольной отрасли, курс делает многие проекты неконкурентоспособными. Зависимость прямая: чем выше ставка, тем крепче курс. Очень надеемся, что политика будет изменена. Это важно для всех отраслей ТЭК», — подчеркнул Владимир Рашевский.
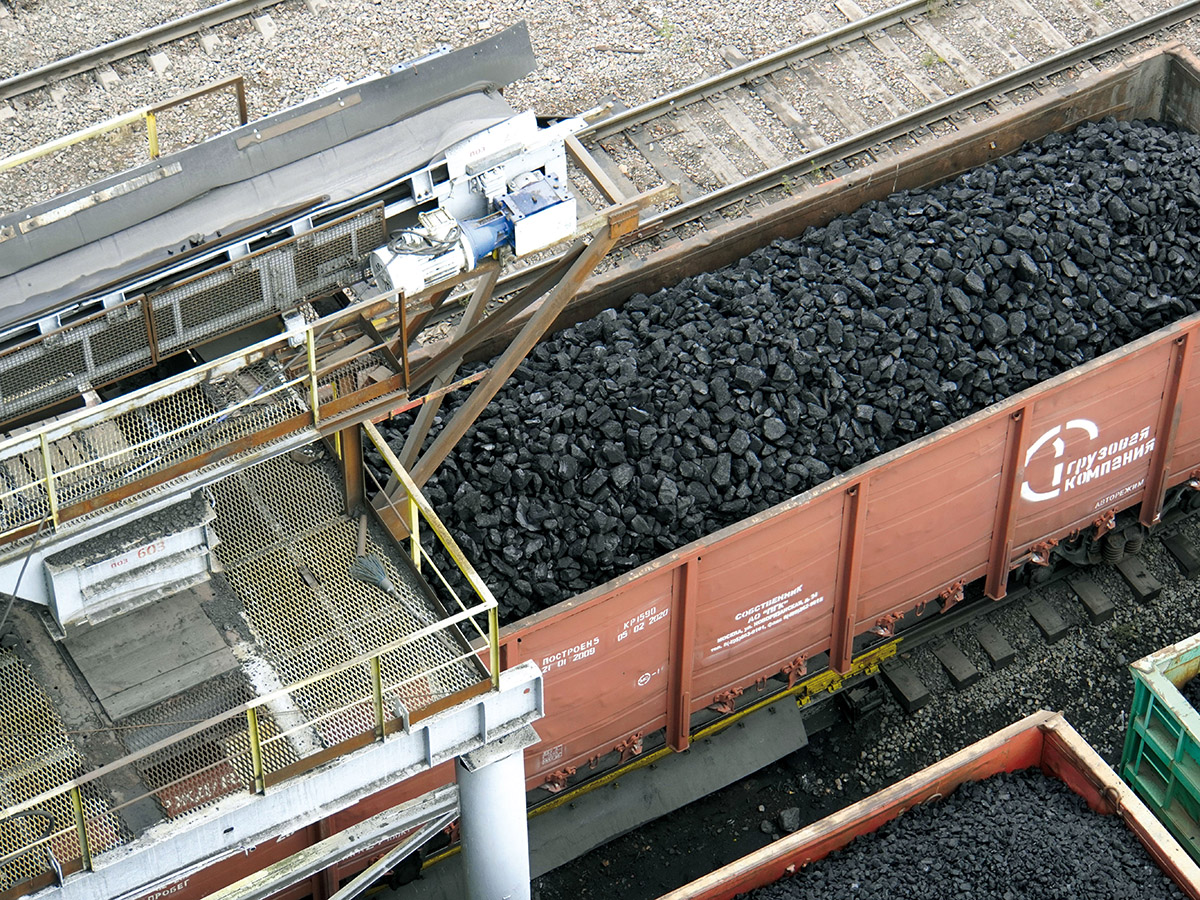
Четвёртым условием выхода из кризиса эксперт назвал защиту дружественных рынков КНР и Индии через отмену пошлин на российский уголь. Здесь помогут только соответствующие межправительственные соглашения.
И последний значимый фактор — это развитие внутреннего спроса на ископаемое топливо, а точнее, на энергию. Спикер говорит, что этот показатель напрямую связан с ростом ВВП: если он увеличивается на 1%, стране нужно на 0,3-0,6% больше энергии. Она требуется для строительства жилья, производства автомобилей и банально работы кондиционеров, которые устанавливают жители, когда их доходы растут. По статистике, кстати, это очень мощная статья потребления киловатт-часов.
Чтобы уголь оставался внутри страны, нужно развивать соответствующую генерацию. Да, строительство новой ТЭЦ — это большие затраты, но можно ведь модернизировать имеющиеся за 10-30 % от полной стоимости. Речь идёт в числе прочего и о том, чтобы «дотянуть» их до соответствия актуальным экологическим требованиям: даже станции 1940-х годов могут стать «чистыми», уверяет специалист.
К тому же есть прорывные формы потребления энергии: ЦОДы, электротранспорт, технологии искусственного интеллекта и так далее.
Так что составлять некролог для угольной индустрии явно преждевременно: отрасль переживает тяжёлый, но не финальный этап. У российского угля есть и масштаб, и инфраструктура, и чёткие долгосрочные ориентиры — от роста добычи до усиления роли восточных регионов.
Но, чтобы третий инвестиционный цикл действительно стартовал, одних планов недостаточно: нужны макроэкономическая стабильность, предсказуемые тарифы и доступ к выгодным рынкам. Судьба угольной индустрии теперь зависит не столько от объёмов добычи, сколько от того, насколько системно мы будем убирать эти барьеры.
Подготовила Кира Истратова




Спасибо!
Теперь редакторы в курсе.