Для описания ситуации в угольной отрасли уже нет смысла искать эвфемизмы, индустрия переживает суровый кризис. Казалось бы, на первое место выходит выживание компаний.
Однако, как показывает исторический опыт, именно в такие непростые времена особенно важно принимать стратегические решения на долгосрочную перспективу.
Именно сейчас российские власти объявили о запуске нового инвестиционного цикла в угольной отрасли. Какое будущее ждёт индустрию? И как можно преодолеть текущий кризис? Эти и другие вопросы обсудили участники Российской энергетической недели.
Отрасль находится в тяжёлом положении уже несколько лет. По словам статс-секретаря — заместителя министра энергетики РФ Дмитрия Исламова, с января 2022 года котировки российского угля упали на 46,2%. По итогам 2025 года совокупный убыток компаний составил 430 млрд рублей, а их кредиторская задолженность колеблется в диапазоне 1,6-1,8 трлн рублей.
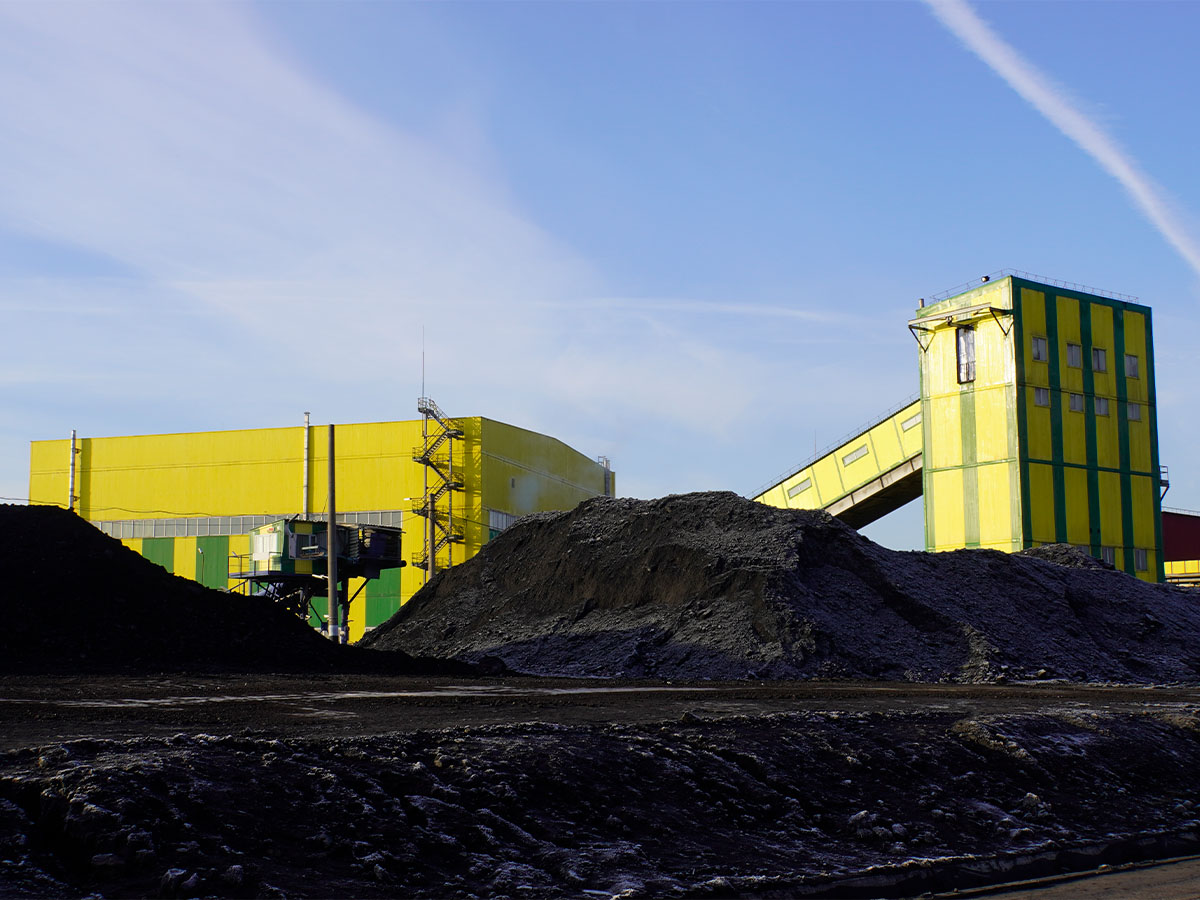
Когда заходит речь о причинах сложившейся ситуации, то принято говорить, что совпало сразу несколько факторов: низкие цены на мировом рынке, санкции, высокие процентные ставки, сложности с логистикой.
Однако Глава Республики Саха (Якутия) Айсен Николаев отметил, что к кризису привели в том числе и неверные управленческие решения, в частности — изъятие сверхдоходов у добывающих компаний в период, когда внешняя конъюнктура была благоприятной.
«Тогда я и другие губернаторы говорили, что угольная отрасль цикличная, и рост мировых цен также сменится снижением. И эта финансовая подушка позволяет более-менее безболезненно проходить тяжёлые периоды. Нам говорили, что мы ошибаемся и всё будет хорошо. Но, к сожалению, мы оказались правы.
Цены упали и как раз в этот момент выросла ключевая ставка, а курс доллара был ниже, чем мы ожидали. Сейчас угольные компании фактически работают на банки, потому что вся прибыль уходит на погашение процентов по кредитам», — пояснил г-н Николаев.
Председатель совета директоров АО «Промышленная группа «Родина» Александр Клименко, в свою очередь, отметил, что угольные предприятия Кузбасса не проводили модернизацию с 2014 года. В результате износ оборудования составляет 80-90%. В последние годы к этому добавились геологические факторы: глубокое залегание, маломощные пласты.
Таким образом, у бизнеса было меньше возможностей для подготовки. Тем не менее кое-что, конечно, было сделано. По словам вице-президента по финансам «Распадской угольной компании» Станислава Кузнецова, в период с 2018 по 2024 год предприятие вкладывалось в трансформацию бизнес-процессов и цифровизацию.
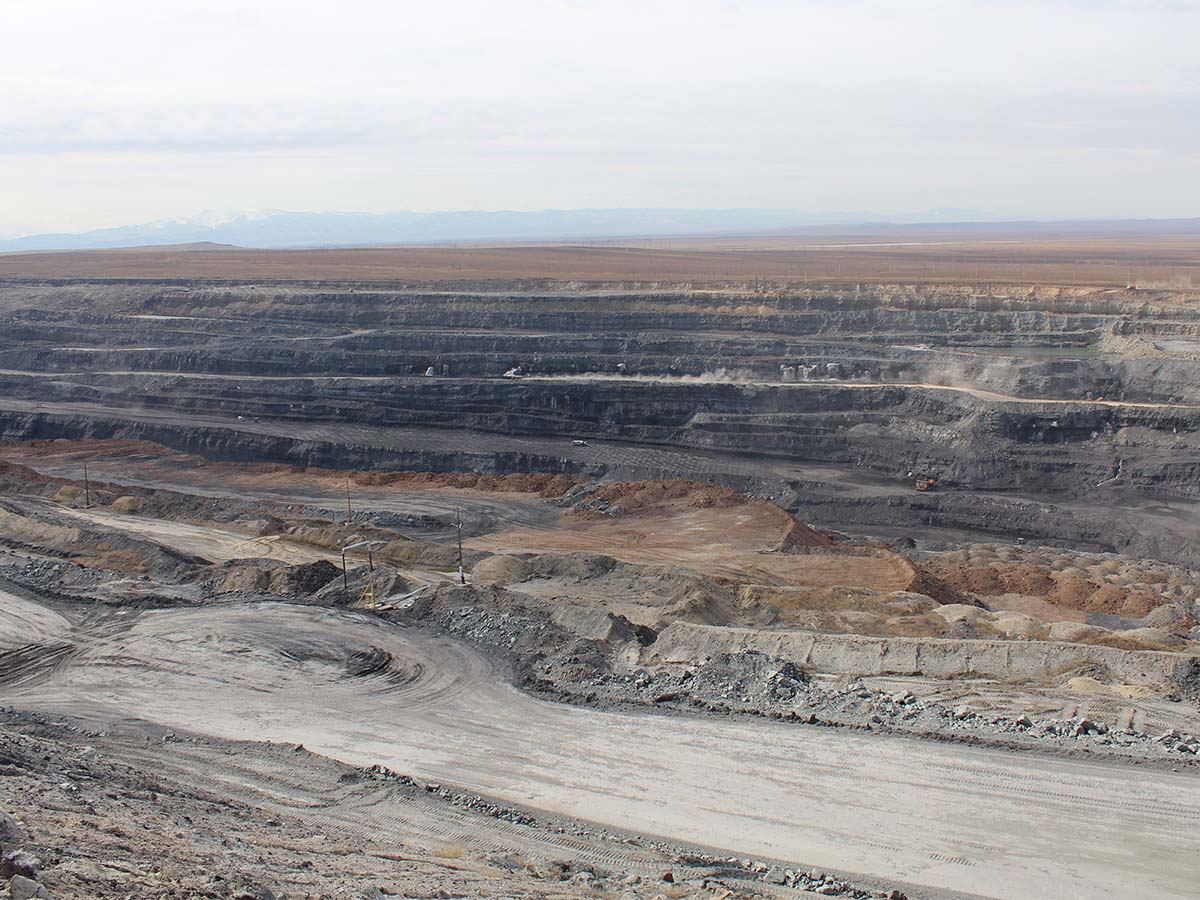
Это позволило снизить себестоимость на 10-15%, но, к сожалению, не перекрыло негативное влияние фундаментальных факторов, о которых говорилось выше.
Пришлось «резать по живому» — закрывать старые нерентабельные шахты. По словам Дмитрия Исламова, количество работающих в отрасли сократилось на 22 тыс. человек. Также с 78% до 81% выросла доля открытой добычи. Ещё один важный тренд — консолидация отрасли.
Эффективно ответить на новые вызовы смогли преимущественно крупные организации. В результате 97% объёмов приходится на компании, которые добывают больше 1 млн тонн. А если взять топ-10 компаний, то на их долю приходится 71,6% всего рынка.
Станислав Кузнецов выделил ещё одно важное направление — диверсификацию марочного портфеля. Зарубежные покупатели хотят получать как можно более широкий перечень высококачественных марок. К сожалению, российские предприятия не всегда могут удовлетворить эти потребности.
Решение этой задачи требует больших инвестиций, а значит доступ к дешёвому капиталу в виде льготных кредитов. В данной ситуации бизнес не сможет обойтись без помощи государства, подчеркнул г-н Кузнецов.
Здесь мы и подходим вплотную к новому инвестиционному циклу в угольной отрасли, о запуске которого российские власти заявили в сентябре 2026 года. Речь идёт не просто о привлечении дополнительных средств в индустрию, но о новом подходе к развитию.
По словам Дмитрия Исламова, теперь главное — не объёмы добычи, а эффективность, маржинальность и повышение устойчивости компаний. Сюда хорошо вписывается тренд роста открытой добычи и закрытия старых шахт, которые требуют больших затрат на содержание инфраструктуры.
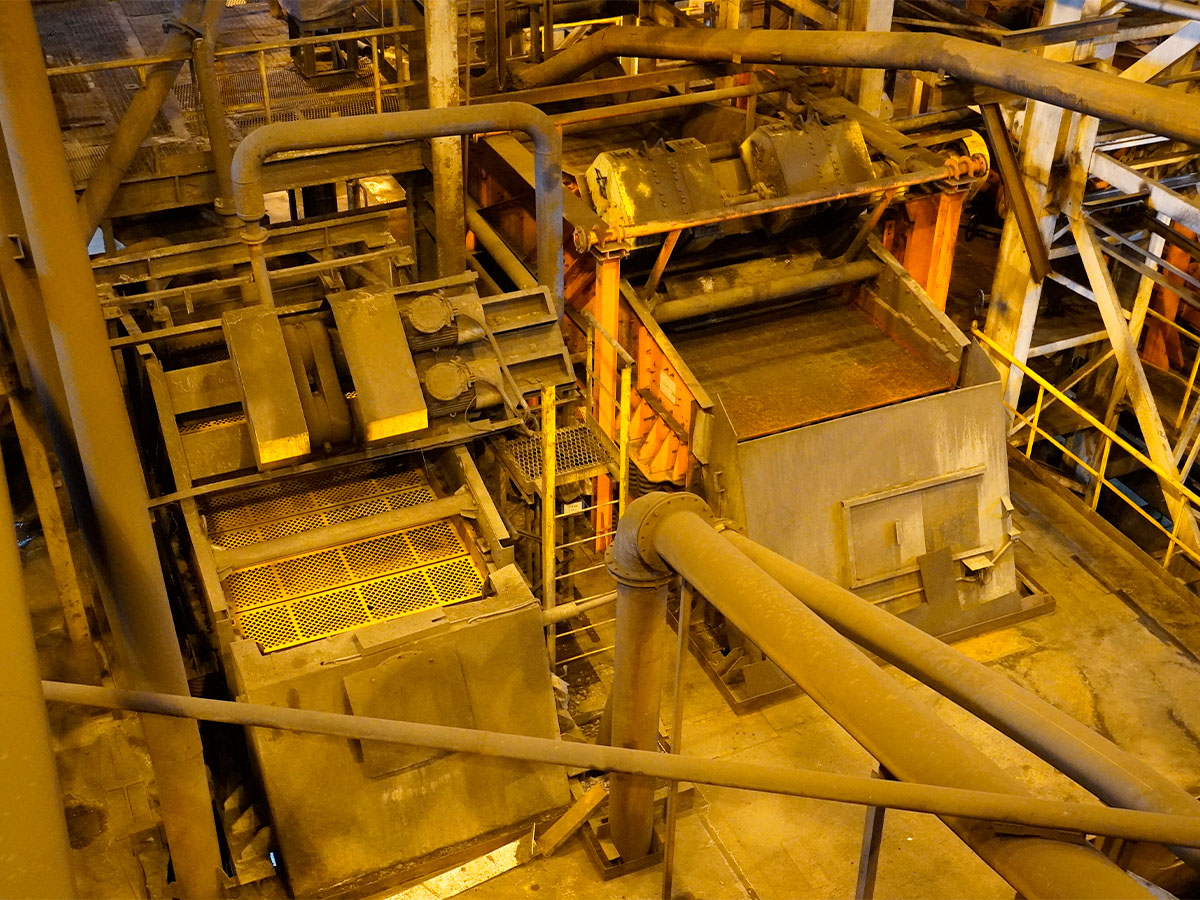
Кроме этого, ставку собираются сделать на более глубокую переработку сырья, развитие углехимии. В рамках импортозамещения было выделено 140 критических технологий на основе запросов от добывающих компаний. В качестве перспективных направлений выделяют роботизированные комплексы, внедрение искусственного интеллекта.
И всё же, где на всё это взять деньги? В текущих условиях ожидать увеличения объёмов господдержки не приходится. Поэтому ожидается, что главным источником притока финансов в отрасль останется выручка от экспорта. Встаёт вопрос: кто будет покупать российский уголь?
Эксперты-участники РЭН считают, что текущие низкие цены — временное явление. В долгосрочной перспективе это топливо ещё долго будет пользоваться спросом на мировом рынке.
«Уголь исторически сильно недооценивали. В МЭА 10 лет назад предрекали, что в 2025 году его потребление упадёт до 4,7 млрд тонн. Но оно не только не снижалось, а продолжало увеличиваться. Последние 3-4 года он устанавливает всё новые рекорды. Новые прогнозы гораздо более взвешенные.
В ближайшие 15 лет потребление угля, скорее всего, будет расти. Стоит учесть новые факторы: рост энергопотребления за счёт ИИ и дата-центров, электрификации транспорта. Для угля при сохранении текущей доли — это 200 млн тонн потребления дополнительно в мире», — рассказал директор по стратегии и развитию ООО «Сибкор» Роман Головин.
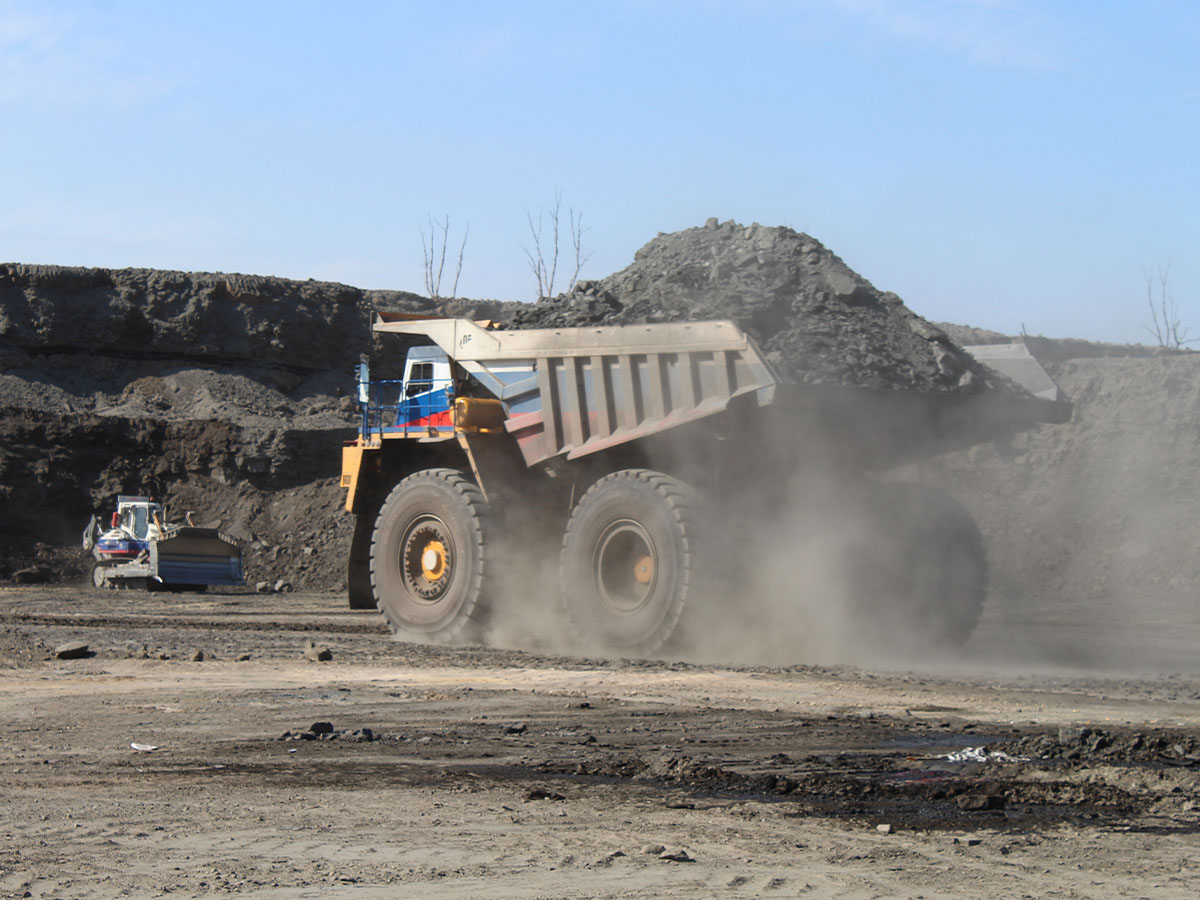
Важно, что конъюнктура уже начала меняться в пользу для отрасли. Например, Ормузский кризис вызвал перебои с поставками СПГ, а блэкаут в Испании в очередной раз показал, что ВИЭ пока не готовы быть основой энергобаланса.
Всё это заставляет потенциальных покупателей задуматься о надёжности, а это как раз сильная сторона угольной генерации. К тому же, в случае со странами Азии, это топливо ещё и устойчиво с логистической точки зрения, так как есть наземные поставки.
Всё это привело к тому, что мировые цены на уголь уже выросли — примерно на 30%, по словам Романа Головина. Это не решает всех проблем, но стало хорошим подспорьем для предприятий отрасли.
В Минэнерго прогнозируют, что по итогам 2026 года убытки составят 300-310 млрд рублей. В то же время в начале года по стресс-сценарию фигурировала цифра в 580 млрд рублей, рассказал Дмитрий Исламов.
«С точки зрения глобального рынка потенциал для России есть. Компании в странах, которые до этого сворачивали добычу угля, теперь вновь направляют значительные инвестиции, миллиарды долларов. Важно, чтобы именно наша страна воспользовалась этим окном возможностей, которое даёт глобальный рынок», — резюмировал Роман Головин.
Однако ставка на экспорт сыграет в полной мере только если удастся решить логистические проблемы. Сейчас есть ограничения в южном, западном, северо-западном направлении. Ключевым становится восточное, однако здесь ограничителем выступает пропускная способность железной дороги.

«По-прежнему главная задача — развитие Восточного полигона. В этом году объём вывоза в этом направлении составил примерно 123-125 млн тонн. Этого не хватает, надо работать над увеличением», — подчеркнул Дмитрий Исламов.
В стране принята программа модернизации БАМа и Транссиба, однако из-за тяжёлого финансового положения РЖД возникают вопросы относительно того, удастся ли реализовать её в полной мере и в намеченные сроки.
Подводим итоги. По словам Романа Головина, критическими условиями для запуска нового инвестиционного цикла являются:
Ну а удастся ли свести все эти факторы воедино — покажет время.
| Показатель / Фактор | Значение / Динамика | Источник / Контекст |
| Динамика экспортных котировок угля | Падение на 46,2% (с янв. 2022) | Минэнерго РФ |
| Совокупный финансовый результат | -430 млрд руб. (2025 г.) / прогноз -300–310 млрд руб. (2026 г.) | Оценка отрасли / Минэнерго РФ |
| Доля открытого способа добычи | Рост с 78% до 81% | Оптимизация себестоимости |
| Консолидация добычи | Топ-10 компаний обеспечивают 71,6% рынка | Данные РЭН |
| Объём вывоза на Восток | 123–125 млн тонн | Ограничение Восточного полигона |
Смена приоритетов: фокус смещается с наращивания валовых объёмов добычи на повышение маржинальности, эффективности бизнеса, развитие глубокой переработки сырья (углехимии) и внедрение критических технологий (роботизация, ИИ).
Падение мировых котировок, санкционные ограничения, высокая стоимость заёмного финансирования (рост ключевой ставки), удорожание логистики и изъятие финансовой подушки у компаний в период благоприятной конъюнктуры.
Открытый способ разработки экономически эффективнее шахтного. На фоне кризиса закрываются старые и нерентабельные подземные выработки, требующие больших затрат на безопасность и поддержание инфраструктуры.
Аналитики ожидают сохранения высокого глобального спроса в ближайшие 15 лет. Драйверами выступают рост энергопотребления центрами обработки данных (ЦОД) для ИИ, электрификация транспорта и потребность азиатских стран в надёжной базовой генерации.
Основной сдерживающий фактор — недостаточная пропускная способность железных дорог на восточном направлении (Восточный полигон: БАМ и Транссиб) при закрытых или ограниченных западных маршрутах.




Спасибо!
Теперь редакторы в курсе.