«Золото — это деньги. Остальное — кредит». Эту эффектную фразу приписывают легенде американского капитализма Джону Пирпонту Моргану-старшему, основателю династии Морганов. И сегодня банк JP Morgan, который носит его имя, остаётся одним из самых крупных в США.
Что и говорить, мистер Морган знал толк в финансах, а современные события показывают правильность его убеждений: именно золото, а не деньги в чистом виде сегодня становится средством обмена и сохранения стоимости. Выступая на конференции «Золото-2026», начальник управления аналитики по рынку ценных бумаг «Альфа-банка» Борис Красноженов в той же логике назвал металл «валютой без границ».
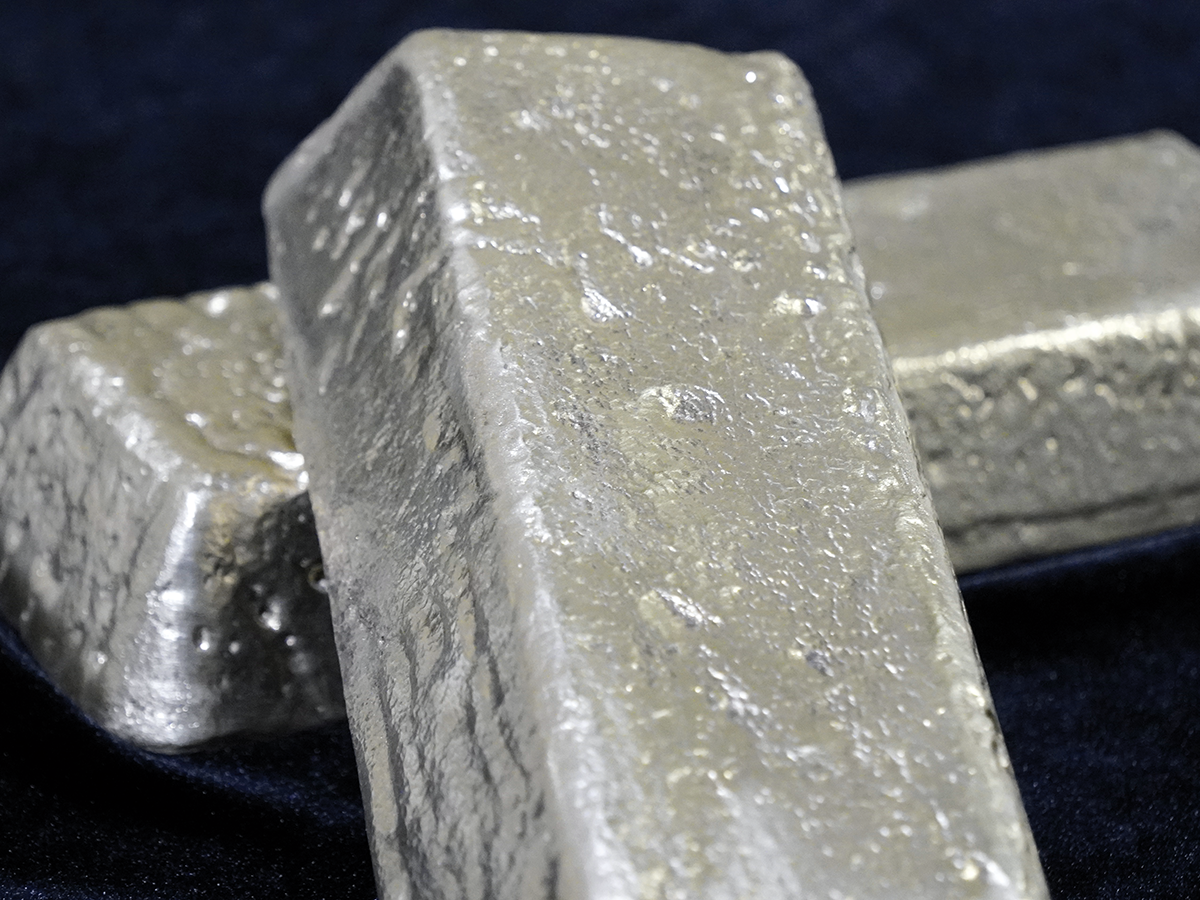
«Давайте посмотрим на золото как на инвестиционный актив. Это ведь не только сырьё, как, скажем, медь или зерно, но и самая настоящая валюта. Поэтому здесь законы спроса и предложения, если честно, не совсем работают — нет классического макроэкономического уравнения.
Все мы прекрасно знаем, что золота в мире добыто больше 200 тыс. тонн, в год мы добавляем к этому 3,5-4 тыс. тонн — порядка 2%. То есть тот металл, который сейчас торгуется, из недр извлекли уже 50 лет назад и раньше. И при этом именно золото в 2025 году существенно обогнало по доходности все другие активы», — обратил внимание Борис Красноженов.
Другие активы — это в числе прочего S&P 500 (Standard & Poor’s 500, фондовый индекс, который отслеживает динамику акций 500 крупнейших по капитализации публичных компаний США), «барометр американской экономики», и 10-летние облигации США, и доллар. Правда, тут, конечно, есть вопрос. Мы видим, как растёт в цене золото или слабеет американская валюта?
Эксперт также отметил, что сегодня многие банки меняют структуру инвестиционного портфеля. Если раньше всё было просто: 40% занимали облигации и 60% — акции, то сегодня появились так называемые альтернативные активы: здесь и золото в разных вариациях, и криптовалюта.
Собственно, именно современным статусом доллара Борис Красноженов и объясняет рост стоимости драгметалла как инвестиционного актива. До того, как США объявили о прекращении конвертируемости американской валюты в золото, унция последнего стоила порядка 35 долларов. На момент написания статьи цена составляла порядка 4000 долларов за унцию, хотя в недавнем прошлом она поднималась и выше.
В то же время растёт госдолг США: в 2025 году он составлял почти 40 трлн долларов, через 10 лет эта цифра вырастет примерно до 64 трлн. Закономерно увеличивается и стоимость его обслуживания.
Прибавляется и объём общемировой денежной массы — после пандемии примерно на 7% в год. То есть этот рост в три раза обгоняет рост наземных объёмов золота, который, как мы говорили, составляет примерно 2% в год.
«Поэтому металл и продолжает дорожать, и поэтому его стоимость будет расти. Вряд ли рост денежной массы прекратится, вряд ли США перестанут наращивать свой госдолг. Вариант выплатить его представляется маловероятным», — подчеркнул г-н Красноженов.
В целом золото — это валюта кризисных периодов, и покупать его традиционно начинают тогда, «когда на рынке становится страшновато». Есть такой показатель, как индекс глобальной неопределённости, и он обновляет свои максимумы. Драгметалл становится способом хеджирования не только инфляционных, но и геополитических рисков. Как сказал Борис Красноженов, золото не делает вас богатым, оно помогает вам не стать бедным.
Руководитель направления по связям с инвесторами «Полюса» Сергей Бертяков выделил четыре глобальных фактора, которые влияют на цену золота. Первый из них — это монетарная политика ФРС, однако эксперт отметил, что её роль на этом рынке становится всё меньше. В середине 2022 года ставки ФРС США выросли, и логично было бы ожидать, что золото упадёт в цене, но этого не произошло. Сейчас участники рынка следят за этим показателем, но решающими уже стали другие факторы.
В их числе — спрос со стороны центральных банков, которые остаются одним из ключевых покупателей драгметалла. На этом мы подробнее остановимся ниже.
К ЦБ присоединились и другие участники рынка: инвесторы сегодня проявляют заметный интерес к золоту. И в 2025 году впервые за долгое время инвестиционный спрос обогнал ювелирный: 43% против 33%. Ещё 6% забрала промышленность и 17% — центробанки.
Ну и четвёртый фактор — использование металла в качестве геополитической страховки, запасов на «чёрный день».
В этой логике стоит ожидать, что цена продолжит расти. До каких цифр мы можем дойти? Прогнозы аналитиков мы представим ниже, однако в источниках уже появляются версии и 10 тыс., и 15 тыс. долларов за унцию. Но парадокс в том, что, даже если это случится, металла в мире больше не станет: эта не та история, где цена стимулирует предложение.
Во-первых, есть проблемы минерально-сырьевой базы, и открытие крупных месторождений сегодня сопряжено с большими сложностями. А во-вторых, растёт производственная инфляция: извлекать металл становится всё дороже. По данным «Альфа-банка», даже у «Полюса», компании, чьи показатели себестоимости остаются одними из самых низких в мире, за последние 10 лет TCC (Total Cash Costs, общие денежные затраты) увеличились на 74%.
«Сейчас в среднем по миру TCC в золотодобыче составляет 1700-1800 долларов на унцию. Хотя при цене выше 4000 тыс. долларов мы понимаем, что большинство проектов становятся инвестиционное привлекательными. Но производство золота в мире в принципе не растёт, что делает этот металл уникальным активом», — подчеркнул Борис Красноженов.
«Золотая лихорадка» в ЦБ.
Неудивительно, что мировые центробанки делают ставку на золото, что, опять же, позволяет цене на него не снижаться. С 2022 года спрос с их стороны удвоился, и средний годовой объём закупок составляет порядка 1000 тонн.
Сергей Бертяков, заглянув в прошлое, отметил несколько интересных тенденций — они заметны только на длинных промежутках. С 1950-х годов выделяются несколько суперциклов. После Второй Мировой войны, когда происходило становление золотовалютных резервов, ЦБ активно закупали металл. В 1960-е начался долгий период продаж. Они активизировались в 1980-2000-х, когда торговля становилась глобальной, в резервах росла доля долларов, а золото воспринималось как пережиток прошлого. А с начала 2010-х годов впервые с середины прошлого века ЦБ снова стали покупать металл, то есть произошёл разворот на 180 градусов, начался второй суперцикл. Иными словами, процессы, которые мы наблюдаем сегодня, стартовали еще 15 лет назад.
По данным аналитики «Полюса», в 2025 году ЦБ суммарно приобрели 863 тонны золота, и это меньше, чем в три пришлых года. В первом квартале 2026 г. к ним добавили ещё 244 тонны. По прогнозам Всемирного совета по золоту, к концу периода показатель составит от 700 до 900 тонн.
В начале текущего года появились новости об обратном процессе, то есть продажах золота центробанками, но Сергей Бертяков не считает эти явления новым трендом, хотя бы потому, что явление не стало массовым. 80 тонн продал ЦБ Турции, причём в основном через своповые соглашения, то есть сохраняется возможность вернуть металл. 22 тонн реализовала Россия и столько же — Азербайджан.
С покупками всё намного интереснее. Реальный их объём оценить сложно, если вообще возможно. Борис Красноженов, как и многие другие аналитики, предположил, что официальные данные могут быть сильно занижены. Да и вообще, реальные цифры не разглашаются.
В качестве самого яркого примера он привёл США. Когда Дональд Трамп пришёл к власти, он заявил о своём намерении лично проинспектировать слитки в Форт Нокс, однако никакой проверки реально так и не случилось. Более того, её не было уже более 50 лет.
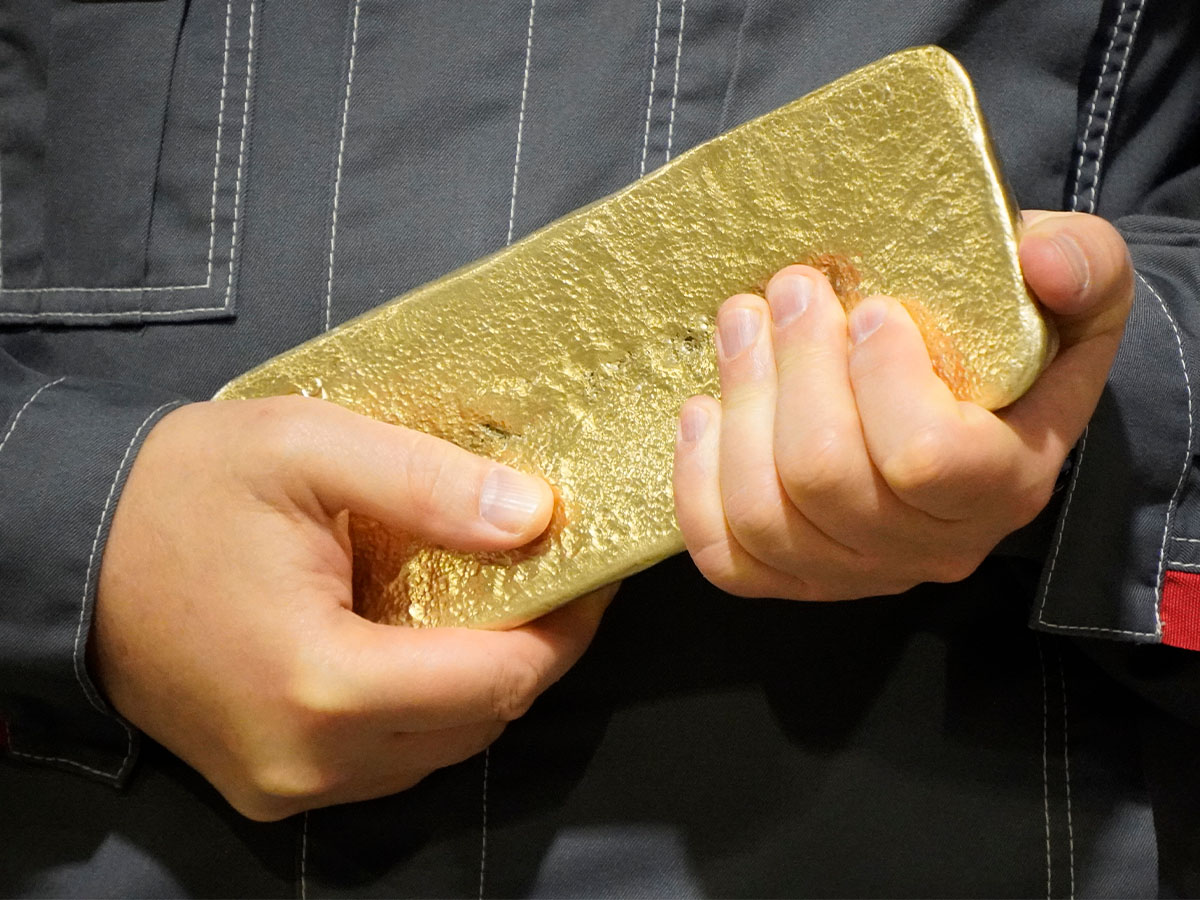
На самом деле, даже более 70 лет, уточнил независимый эксперт Александр Мищенков.
«Последний комплексный аудит проводили в 1953 году. В 1974 году был аудит показательный: пригласили журналистов, конгрессменов, пустили их в комнату, показали стеллажи со слитками, разрешили их потрогать и сфотографировать, некоторые даже взвесили. Всего было представлено порядка 5% резерва, с тех пор 50 лет никто туда не заходил», — прокомментировал ситуацию г-н Мищенков.
США, по официальным данным Всемирного совета по золоту, являются обладателями самого большого объёма золота в резервах — на эту страну приходятся 22,2%. Далее места в топе-7 распределены следующим образом: Германия (9,1%), МВФ (7,7%), Италия (6,7%), Франция (6,6%), Китай (6,35) и Россия (6,3%). Суммарно это порядка 65%.
Примечательно то, что почти все перечисленные ЦБ не участвуют в ралли, как и большинство центробанков второго эшелона. Из процесса сразу же выпадают страны, которые находятся в зоне евро — за ними стоит ЕЦБ, и он сам, кстати, тоже не меняет свои резервы. То же касается Японии и США, по официальной версии. То есть на арене остаются буквально несколько игроков, которые реально двигают цены в последние годы.
При этом Александр Мищенков уверенно утверждает: теневые золотые резервы существуют, это не выдумка сторонников теории заговора. Факты об этом всплывают в связи с различными событиями.
Например, одним из крупнейших покупателей золота в последние годы является Китай: 1885 тонн в период с 2000 по 2024 годы. В 2025 году, ЦБ страны приобрёл 27 тонн золота, по официальным данным, однако аналитики из разных стран предполагают, что в реальности эта цифра примерно в 10 раз больше. При этом во Всемирный торговый банк Китая неоднократно присылал нулевой отчёт, а в 2015 году КНР «обнаружила» у себя 604 тонны неучтённого металла, о чём сделала официальное сообщение.
В 2021 году Япония направила уведомление о покупке 81 тонны золота — это порядка 10% от их официальных резервов. На вопрос о том, кто выступил продавцом, японцы указали на свой же Минфин, который хранил физическое золото в слитках для выпуска юбилейных монет.
«Я посмотрел, сколько монет выпускает ЦБ Японии. 81 тонны ему хватит на 150 лет. И после этого сообщения он продолжил делать монеты в том же объёме», — уточнил Александр Мищенков.
При этом совершенно официально золото в последние годы закупают Польша и Чехия, так как они не находятся в зоне евро, Турция, Индия, Ирак, Катар, Узбекистан, Египет и Азербайджан (точнее, ГНФАР — Государственный нефтяной фонд республики). Польша является одним из крупнейших покупателей мира: с 2020 по 2024 годы её ЦБ приобрёл 345 тонн.
ЦБ РФ, кстати, тоже наращивает золотой резерв. В «Альфа-банке» посчитали, что с февраля 2022 года рост составил 225 млрд долларов (калькуляция выполнена при стоимости 5 тыс. долларов за унцию). Для понимания, порядка 100 млрд долларов — это среднегодовой объём российского экспорта чёрных, цветных и драгоценных металлов, алмазов, угля, древесины, удобрений и прочих природных ресурсов. То есть столько заработал ЦБ на закупках золота, которые и сейчас продолжаются.
В 2025 году Всемирный совет по золоту провёл опрос, в котором приняли участие 73 центробанка. 72% заявили, что доля золота в резервах в следующие пять лет будет увеличиваться «умеренно», 45% сказали, что в тот же период доля доллара «умеренно снизится», а 28% — что снизится «существенно». Таким образом, драгметалл становится ключевым инструментом дедоллализации.
Поданным «Газпромбанка», в 2025 году мировые ЦБ снизили чистые покупки золота (так называют разницу между покупками и продажами), однако темпы наращивания металла в запасах всё ещё кратно выше уровня 2010-2020 годов. По итогам 1-го квартала текущего года золото стало крупнейшим активом центробанков, обогнав казначейские облигации США, и случилось это впервые за 30 лет. К концу марта запасы в металле превысили 36 тыс. тонн — это примерно 2,3-2,5 трлн долларов, а вложения в облигации составили 2,1-2,2 трлн долларов.
Крупные игроки этого рынка пока заняли выжидательную позицию и не участвуют «ценовой вакханалии». Однако параллельно идёт другой процесс — репатриация золота. Триггером стала заморозка российских активов в 2022 году. Александр Мищенков считает, что правильнее назвать этот процесс конфискацией, потому что не видит условий, при которых деньги вернутся в нашу страну.
Теперь обладатели крупных запасов золота хотят иметь над ними физический контроль на своей территории. Так, Франция уже полностью завершила этот процесс, причём организовала его дистанционно: продала слитки, находящие в США, и приобрела в Европе такое же количество. Теперь весь французский металл хранится внутри страны. Аналогичные действия предпринимают и другие страны или по крайней мере заявляют о своих намерениях сделать это.
Традиционная зависимость такая: чем выше геополитическая неопределённость, тем увереннее чувствует себя на рынке золото. И сегодня, казалось бы, есть все условия для того, чтобы металл рос в цене. Однако парадоксальным образом его стоимость снижается: если в начале года это были рекордные показатели, доходившие до 5500 долларов за унцию, то к моменту написания этого материала цены уже упали до 4100 долларов. В Газпромбанке отметили, что всего за несколько дней в начале года метал потерял 10% от стоимости, и это рекордное снижение с 1983 года.
«Рынок несколько поменялся по сравнению с 2024 и 2025 годами. Прежде мы не наблюдали значительных коррекций: можно было с уверенностью говорить, что через неделю и через месяц цена будет выше. Сейчас же мы видим высокую волатильность. И главная особенность рынка 2026 года такова: впервые за долгое время рынок начал сомневаться, является ли драгметалл безусловным защитным активом.
Золото оказалось под давлением не потому, что исчезли риски, а потому, что возросла вероятность более жёсткой денежно-кредитной политики. Это необычная ситуация: обычно в кризисные периоды цена на золото растёт, потому что снижаются ставки и растёт ликвидность. Сейчас мы наблюдаем обратную конфигурацию: усиление инфляции мешает банкам смягчить политику.
В 2026 год рынок входил с ожиданиями снижения ставок ФРС, а сейчас все ждут повышения. И можно сказать, что впервые за много лет золото торгуется как рискованный актив», — отметила аналитик Центра экономического прогнозирования «Газпромбанка» Валерия Багишвили.
Более того: в этом году мы наблюдаем ослабление классической обратной корреляции между золотом и долларом. Раньше всё было просто: сильное первое — слабый второй, сейчас же оба актива могут расти одновременно.
Но главный вопрос золотодобытчиков остаётся прежним. Что будет с ценами? Именно от этого во многом зависит судьба многих проектов в индустрии.
Валерия Багишвили говорит, что даже с учётом всех колебаний последних месяцев большинство крупных банков по-прежнему дают высокие прогнозы.
Так, JP Morgan, с упоминания которого мы начали, говорит, что цена составит 6000-6300 долларов за унцию к концу года. Борис Красноженов представил ожидания и других финансовых структур на 2026 год: UBS Group («ЮБС Групп») — 5900; Bank of America — 5093; Goldman Sachs — 5400; Deutsche Bank («Немецкий банк») — 5318; «Альфа КИБ» — 5000.
В Газпромбанке уверены, что среднегодовой показатель не опустится ниже 4500 долларов за унцию.
«Базовый сценарий 2026-2027 годов — это сохранение структурно высоких цен при очень высокой волатильности. Возврата к уровню 2020-х годов мы точно не ожидаем. Причина проста: даже если «геополитическая премия» частично уйдёт, останутся фундаментальные факторы. Это высокий уровень мирового долга, постепенное снижение доверия к резервным валютам и устойчивый спрос со стороны центробанков», — подытожила г-жа Багишвили.
В качестве заключения приведём данные оригинальных расчётов, которыми поделился «Альфа-банк». ЦБ РФ выпускает золотые монеты «Георгий Победоносец» номиналом 50 рублей. В 2003 году золото стоило в среднем 356 долларов за унцию. Учитывая цены на московское жильё того периода, понадобилось бы 16 «георгиев», чтобы купить 1 кв. м.
В 2025 году золото стоило уже 3500 долларов за унцию. Жилплощадь в столице тоже подорожала, но не в монетах — 1 «квадрат» стоил только четыре «георгия». И инвестиции в «золотые рубли» позволили бы получить четырёхкратную выгоду.
«Этот пример очень хорошо отражает тот факт, что драгметалл способен не только сохранять ценность, но и при некоторых условиях её наращивать. Ведь наверняка покупательская способность даже царских золотых червонцев остаётся достаточно стабильной», — отметил Борис Красноженов.
Текст: Анна Кучумова



Спасибо!
Теперь редакторы в курсе.